Domain brutto-cashflow.de kaufen?
Wir ziehen mit dem Projekt
brutto-cashflow.de um.
Sind Sie am Kauf der Domain
brutto-cashflow.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brutto-cashflow.de kaufen?
Was kosten die BLC Cosmetics?
Die Preise für BLC Cosmetics variieren je nach Produkt und Händler. Es gibt eine breite Palette von Produkten, darunter Make-up, Hautpflege und Haarpflege. Es ist am besten, die Preise bei verschiedenen Händlern zu vergleichen, um das beste Angebot zu finden. **
Wer unterschreibt die Bilanz einer GmbH?
Die Bilanz einer GmbH wird in der Regel vom Geschäftsführer unterzeichnet. Dies ist die Person, die die GmbH nach außen vertritt und für die Geschäfte verantwortlich ist. Die Unterzeichnung der Bilanz durch den Geschäftsführer bestätigt die Richtigkeit und Vollständigkeit der darin enthaltenen Informationen. In einigen Fällen kann es auch erforderlich sein, dass die Bilanz von einem Steuerberater oder Wirtschaftsprüfer geprüft und unterzeichnet wird. Dies hängt von der Größe der GmbH und den gesetzlichen Vorschriften ab. **
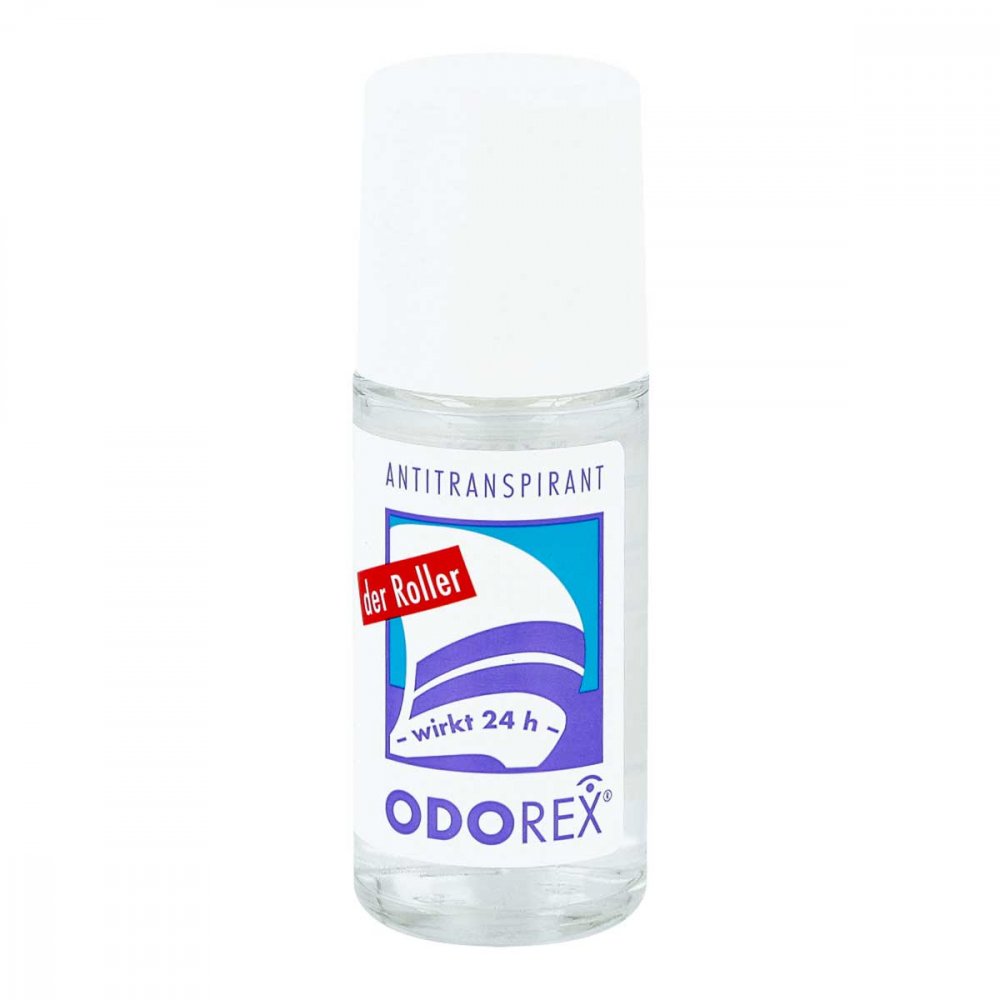

Ähnliche Suchbegriffe für ODVITAL-Cosmetics-GmbH-ODOREX
Top-Angebote
Produkte zum Begriff ODVITAL-Cosmetics-GmbH-ODOREX:
-
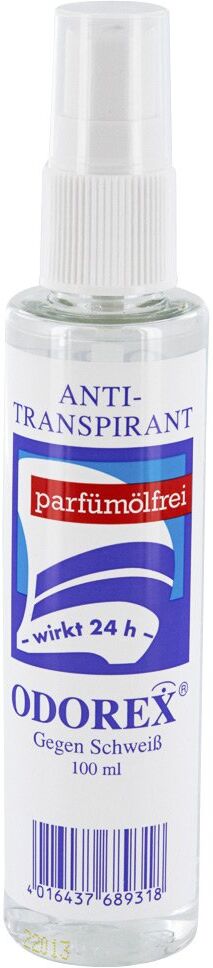
Odorex gegen SchweissAnwendungsgebiet von Odorex gegen SchweissOdorex gegen Schweiss von Odvital Cosmetics hemmt 24 Stunden wirkungsvoll die Schweißbildung. Odorex gegen Schweiss gibt bei einer einzigen täglichen Anwendung Sicherheit für den ganzen Tag. Das geruchsneutrale Pumpspray gegen Schweiß ist so hochwirksam, dass es ohne Parfum zur Überlagerung des Schweißgeruchs auskommt. Dadurch wird es besonders hautfreundlich und ist somit auch für sehr empfindliche Personen geeignet. Das in Ihrer Apotheke erhältliche Odorex gegen Schweiss ist ein Antitranspirant, das in einem handlichen Zerstäuber zu Ihnen nach Hause kommt.Wirkungsweise von Odorex gegen SchweissDer unangenehme Schweißgeruch wird schon während des Auftragens bekämpft.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltssstoffe von Odorex gegen Schweiss (nach INCI): Aqua, Isopropyl Alcohol, Aluminium Chloride, Urea, Camphor, Lactic Acid, Sodium CarbonateGegenanzeigenBei Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. DosierungDie Haut vor dem Auftragen gründlich reinigen. Odorex gegen Schweiss nur einmal am Tag verwenden. Sprühen Sie Odorex gegen Schweiss unter die Axeln auf. Ein kräftiger Sprühstoß ist für gewöhnlich ausreichend. Vor dem Ankleiden trocknen lassen.HinweiseWenn Odorex gegen Schweiss aufgetragen wird, kann es kurz zu einem leichten Geruch kommen. Dieser verfliegt allerdings nach wenigen Sekunden. Odorex gegen Schweiss können in Ihrer Versandapotheke www.juvalis.de erworben werden.2,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf Bilanz für GmbH erstellen?
Wer darf Bilanz für GmbH erstellen? In Deutschland darf die Bilanz für eine GmbH grundsätzlich nur von einem Steuerberater, Wirtschaftsprüfer oder vereidigten Buchprüfer erstellt werden. Diese Personen verfügen über die erforderliche Qualifikation und Genehmigung, um eine ordnungsgemäße Bilanz gemäß den gesetzlichen Vorschriften zu erstellen. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses einer GmbH und dient der Darstellung der finanziellen Situation des Unternehmens. Durch die Beauftragung eines qualifizierten Experten wird sichergestellt, dass die Bilanz den gesetzlichen Anforderungen entspricht und ein korrektes Bild der wirtschaftlichen Lage des Unternehmens vermittelt. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **


Wo wird die Bilanz einer GmbH veröffentlicht?
Die Bilanz einer GmbH wird im Bundesanzeiger veröffentlicht. Dies ist ein elektronisches Veröffentlichungsorgan, in dem gesetzlich vorgeschriebene Bekanntmachungen von Unternehmen veröffentlicht werden. Die Veröffentlichung der Bilanz dient der Transparenz und ermöglicht es Gläubigern, Investoren und anderen Interessengruppen, sich über die finanzielle Situation des Unternehmens zu informieren. Die Veröffentlichungspflicht gilt für alle GmbHs, unabhängig von ihrer Größe oder Branche. Unternehmen, die ihrer Veröffentlichungspflicht nicht nachkommen, können mit Bußgeldern belegt werden. **
Wer muss die Bilanz einer GmbH unterschreiben?
Die Bilanz einer GmbH muss vom Geschäftsführer unterzeichnet werden. Dies ist gesetzlich vorgeschrieben und dient der Bestätigung, dass die Bilanz den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. Die Unterschrift des Geschäftsführers macht die Bilanz rechtsgültig und verbindlich. Es ist wichtig, dass die Bilanz von einer unabhhängigen Person wie einem Steuerberater oder Wirtschaftsprüfer geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. Letztendlich trägt der Geschäftsführer die Verantwortung für die Richtigkeit der Bilanz und haftet im Falle von Fehlern oder Unregelmäßigkeiten. **
Top-Angebote
Produkte zum Begriff ODVITAL-Cosmetics-GmbH-ODOREX:
-
Odorex gegen SchweissAnwendungsgebiet von Odorex gegen SchweissOdorex gegen Schweiss von Odvital Cosmetics hemmt 24 Stunden wirkungsvoll die Schweißbildung. Odorex gegen Schweiss gibt bei einer einzigen täglichen Anwendung Sicherheit für den ganzen Tag. Das geruchsneutrale Pumpspray gegen Schweiß ist so hochwirksam, dass es ohne Parfum zur Überlagerung des Schweißgeruchs auskommt. Dadurch wird es besonders hautfreundlich und ist somit auch für sehr empfindliche Personen geeignet. Das in Ihrer Apotheke erhältliche Odorex gegen Schweiss ist ein Antitranspirant, das in einem handlichen Zerstäuber zu Ihnen nach Hause kommt.Wirkungsweise von Odorex gegen SchweissDer unangenehme Schweißgeruch wird schon während des Auftragens bekämpft.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltssstoffe von Odorex gegen Schweiss (nach INCI): Aqua, Isopropyl Alcohol, Aluminium Chloride, Urea, Camphor, Lactic Acid, Sodium CarbonateGegenanzeigenBei Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. DosierungDie Haut vor dem Auftragen gründlich reinigen. Odorex gegen Schweiss nur einmal am Tag verwenden. Sprühen Sie Odorex gegen Schweiss unter die Axeln auf. Ein kräftiger Sprühstoß ist für gewöhnlich ausreichend. Vor dem Ankleiden trocknen lassen.HinweiseWenn Odorex gegen Schweiss aufgetragen wird, kann es kurz zu einem leichten Geruch kommen. Dieser verfliegt allerdings nach wenigen Sekunden. Odorex gegen Schweiss können in Ihrer Versandapotheke www.juvalis.de erworben werden.2,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was kosten die BLC Cosmetics?
Die Preise für BLC Cosmetics variieren je nach Produkt und Händler. Es gibt eine breite Palette von Produkten, darunter Make-up, Hautpflege und Haarpflege. Es ist am besten, die Preise bei verschiedenen Händlern zu vergleichen, um das beste Angebot zu finden. **
-
Wer unterschreibt die Bilanz einer GmbH?
Die Bilanz einer GmbH wird in der Regel vom Geschäftsführer unterzeichnet. Dies ist die Person, die die GmbH nach außen vertritt und für die Geschäfte verantwortlich ist. Die Unterzeichnung der Bilanz durch den Geschäftsführer bestätigt die Richtigkeit und Vollständigkeit der darin enthaltenen Informationen. In einigen Fällen kann es auch erforderlich sein, dass die Bilanz von einem Steuerberater oder Wirtschaftsprüfer geprüft und unterzeichnet wird. Dies hängt von der Größe der GmbH und den gesetzlichen Vorschriften ab. **
-
Wer darf Bilanz für GmbH erstellen?
Wer darf Bilanz für GmbH erstellen? In Deutschland darf die Bilanz für eine GmbH grundsätzlich nur von einem Steuerberater, Wirtschaftsprüfer oder vereidigten Buchprüfer erstellt werden. Diese Personen verfügen über die erforderliche Qualifikation und Genehmigung, um eine ordnungsgemäße Bilanz gemäß den gesetzlichen Vorschriften zu erstellen. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses einer GmbH und dient der Darstellung der finanziellen Situation des Unternehmens. Durch die Beauftragung eines qualifizierten Experten wird sichergestellt, dass die Bilanz den gesetzlichen Anforderungen entspricht und ein korrektes Bild der wirtschaftlichen Lage des Unternehmens vermittelt. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
Ähnliche Suchbegriffe für ODVITAL-Cosmetics-GmbH-ODOREX
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wo wird die Bilanz einer GmbH veröffentlicht?
Die Bilanz einer GmbH wird im Bundesanzeiger veröffentlicht. Dies ist ein elektronisches Veröffentlichungsorgan, in dem gesetzlich vorgeschriebene Bekanntmachungen von Unternehmen veröffentlicht werden. Die Veröffentlichung der Bilanz dient der Transparenz und ermöglicht es Gläubigern, Investoren und anderen Interessengruppen, sich über die finanzielle Situation des Unternehmens zu informieren. Die Veröffentlichungspflicht gilt für alle GmbHs, unabhängig von ihrer Größe oder Branche. Unternehmen, die ihrer Veröffentlichungspflicht nicht nachkommen, können mit Bußgeldern belegt werden. **
-
Wer muss die Bilanz einer GmbH unterschreiben?
Die Bilanz einer GmbH muss vom Geschäftsführer unterzeichnet werden. Dies ist gesetzlich vorgeschrieben und dient der Bestätigung, dass die Bilanz den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. Die Unterschrift des Geschäftsführers macht die Bilanz rechtsgültig und verbindlich. Es ist wichtig, dass die Bilanz von einer unabhhängigen Person wie einem Steuerberater oder Wirtschaftsprüfer geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. Letztendlich trägt der Geschäftsführer die Verantwortung für die Richtigkeit der Bilanz und haftet im Falle von Fehlern oder Unregelmäßigkeiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.